النفط العراقي يعبر سوريا.. هل تتحول الجغرافيا إلى مورد اقتصادي؟
خط كركوك–بانياس يعيد طرح سؤال العائد السوري.. رسوم عبور وتخزين وموانئ قد تفتح باباً جديداً أمام اقتصاد يعاني شح الموارد

في وقت تتجه فيه أنظار أسواق الطاقة نحو إعادة رسم طرق تصدير النفط في المنطقة، تبدو سوريا أمام فرصة اقتصادية ترتبط هذه المرة بموقعها الجغرافي أكثر مما ترتبط بحجم إنتاجها النفطي. فالعراق يعمل على تنويع منافذ تصدير الخام، فيما تتقدم خطط إنشاء ممر نفطي يصل جنوب العراق بمدينة حديثة ومنها إلى بانياس السورية، بطاقة مستهدفة تبلغ نحو مليون برميل يومياً عبر المسار السوري.
وأعلن وزير النفط العراقي باسم محمد خضير، في العاشر من أيلول الجاري، أن بلاده تخطط مستقبلاً لرفع طاقة التصدير عبر سوريا وميناء جيهان التركي إلى أكثر من مليون برميل يومياً، بالتوازي مع خطة أوسع لرفع قدرة العراق التصديرية إلى نحو خمسة ملايين برميل يومياً بعد إنجاز خطوط استراتيجية باتجاه فيشخابور وبانياس.
وتكتسب هذه الخطط أهمية خاصة بالنسبة لسوريا، التي يمكن أن تنتقل من دولة مستهلكة ومستوردة لجزء من احتياجاتها النفطية إلى دولة عبور للطاقة تستفيد من مرور الخام العراقي باتجاه البحر المتوسط.
بانياس يعود إلى قلب المعادلة النفطية
في تموز الماضي، وقعت سوريا والعراق مذكرتي تفاهم لإعادة تأهيل وإحياء خط النفط العراقي–السوري، المعروف تاريخياً بخط كركوك–بانياس. كما بدأت لاحقاً الدراسات الفنية والاقتصادية والمالية للمشروع، بمشاركة ائتلاف يضم شركات دولية بينها شيفرون الأميركية وUCC القطرية وTI Capital.
ووفق المعطيات التي أُعلنت في الأشهر الأخيرة، فإن المشروع الحالي لا يتعلق بمجرد إصلاح أنبوب قديم، بل باتجاه إنشاء منظومة نقل حديثة تربط حقول العراق الجنوبية بمركز حديثة، ثم تتفرع باتجاه بانياس السورية وتركيا.
وتشير أحدث التصورات العراقية إلى أن فرع حديثة–بانياس يستهدف طاقة تبلغ نحو مليون برميل يومياً، فيما تصل الطاقة الإجمالية للشبكة المقترحة إلى نحو مليوني برميل يومياً، مع تقديرات بأن التنفيذ قد يحتاج إلى ما بين عامين وأربعة أعوام، بحسب طبيعة المشروع ومساره النهائي.
وهذا يعني أن سوريا قد تصبح جزءاً من ممر نفطي إقليمي قادر على نقل كميات ضخمة من الخام العراقي إلى البحر المتوسط، بعيداً عن الاعتماد الكامل على طرق التصدير الجنوبية.
ماذا ستجني سوريا؟
السؤال الأكثر أهمية بالنسبة للسوريين لا يتعلق فقط بحجم النفط الذي سيمر عبر البلاد، بل بحجم العائد الذي سيبقى داخل الاقتصاد السوري.
المعطيات المعلنة حتى الآن تؤكد وجود عوائد مالية لسوريا من عمليات العبور، لكن قيمة رسوم النقل والتخزين والمناولة لم تُعلن بشكل نهائي، وهو ما يجعل الحديث عن أرقام محددة للعائد السوري سابقاً لأوانه.
وكانت الشركة السورية للنفط قد أكدت أن الاتفاقات مع العراق ستوفر إيرادات عبر رسوم العبور، في حين أشارت تقارير اقتصادية إلى أن العوائد المحتملة يمكن أن تشمل النقل والتخزين والمناولة والخدمات المرفئية، إضافة إلى خدمات مرتبطة بميناء بانياس.
وبالتالي، فإن الإيرادات المحتملة لا تتوقف عند «رسم مرور» يدفع مقابل استخدام الأراضي السورية، وإنما يمكن أن تتوسع لتشمل سلسلة كاملة من الخدمات اللوجستية، من محطات الضخ والتخزين إلى الموانئ والصيانة والنقل والخدمات الفنية.
وهنا تحديداً تكمن القيمة الاقتصادية الحقيقية للمشروع: كلما توسعت الخدمات السورية المرتبطة بالنفط، ارتفع نصيب الاقتصاد المحلي من حركة الطاقة العابرة للحدود.
من الشاحنات إلى الأنابيب
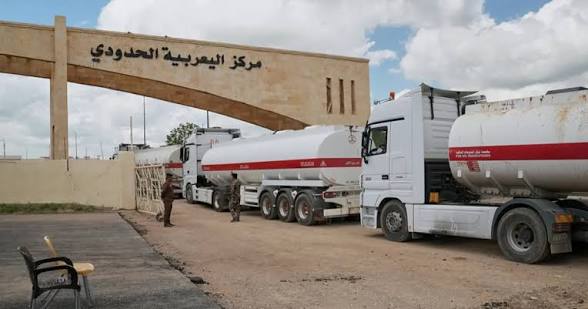
التحول بدأ فعلياً قبل اكتمال خط الأنابيب. فمنذ نيسان الماضي بدأت كميات من النفط والوقود العراقي بالوصول إلى بانياس بواسطة الصهاريج، قبل تصديرها عبر البحر المتوسط، في مسار فرضته اضطرابات طرق التصدير التقليدية. وذكرت رويترز أن هذا المسار بدأ يدر إيرادات عبور لسوريا، بينما جرى العمل على زيادة قدرة بانياس لاستقبال أعداد كبيرة من الصهاريج.
لكن الشاحنات، رغم أهميتها كحل مؤقت، لا يمكن أن تكون بديلاً طويل الأمد عن خطوط الأنابيب، بسبب ارتفاع كلفة النقل ومحدودية الكميات والمخاطر الأمنية واللوجستية.
أما الأنبوب، فيفتح الباب أمام تدفقات أكثر انتظاماً وأكبر حجماً، ويجعل سوريا جزءاً دائماً من البنية التحتية الإقليمية للطاقة، وليس مجرد ممر مؤقت خلال أزمة.
فرصة تتجاوز النفط العراقي
أهمية المشروع بالنسبة لسوريا قد تكون أكبر من مجرد استقبال النفط العراقي.
فالموقع الجغرافي للبلاد بين العراق والبحر المتوسط، إضافة إلى شبكة الموانئ والطرق وخطوط الغاز القائمة تاريخياً، يفتح الباب أمام التفكير في سوريا كممر إقليمي للطاقة، سواء للنفط أو الغاز، إذا توافرت الاستثمارات والاستقرار والبنية القانونية والأمنية اللازمة.
وهناك بالفعل مشاريع وخطط أخرى يجري بحثها أو تقييمها، بما في ذلك إعادة تأهيل خطوط إقليمية للغاز والطاقة، ما يطرح احتمال تحول سوريا تدريجياً إلى نقطة وصل بين منتجي الطاقة في المنطقة والأسواق المتوسطية والأوروبية.
لكن هذه الفرصة لا تعني بالضرورة تدفق أموال كبيرة إلى الخزينة السورية بصورة تلقائية. فالعائد النهائي سيتوقف على العقود التي ستوقعها دمشق، ونسب رسوم العبور، وحقوق التخزين والمناولة، وحصة الشركات المشغلة، وتكاليف حماية وصيانة البنية التحتية، إضافة إلى شروط استخدام ميناء بانياس.
الطريق طويل.. والعائد يحتاج إلى شفافية
ورغم الأهمية الاقتصادية والاستراتيجية للمشروع، فإن الطريق أمام خط كركوك–بانياس ما زال طويلاً. فدراسات الجدوى لم تستكمل بعد، وبعض التقديرات تتحدث عن سنوات قبل وصول الخط إلى التشغيل الفعلي، فيما قدرت رويترز في آب الماضي أن المشروع قد يحتاج إلى نحو أربعة أعوام وكلفة لا تقل عن 15 مليار دولار إذا تطلب إنشاء بنية تحتية جديدة واسعة.
ولهذا فإن السؤال السوري الأهم يجب ألا يكون فقط: كم مليون برميل سيمر عبر أراضينا؟ بل أيضاً: كم ستجني سوريا من كل برميل؟ وأين ستذهب هذه الإيرادات؟
فإذا استطاعت دمشق تحويل موقعها الجغرافي إلى عقود واضحة ورسوم عادلة وخدمات لوجستية متطورة، فقد يصبح النفط العراقي مصدراً جديداً للعملة الأجنبية والاستثمار وفرص العمل وتنشيط الموانئ والنقل.
أما إذا بقيت الاتفاقات بعيدة عن الشفافية، فقد تتحول الجغرافيا السورية إلى مجرد ممر استراتيجي يحقق للعراق منفذاً إلى المتوسط، من دون أن ينعكس العائد بالقدر نفسه على الاقتصاد السوري.
وفي بلد يعاني من أزمة اقتصادية حادة وارتفاع تكاليف الطاقة، تبدو معادلة النفط العابِر فرصة لاختبار قدرة الدولة على تحويل الموقع الجغرافي إلى إيراد اقتصادي مستدام، لا مجرد ورقة جيوسياسية في صراع طرق الطاقة بالمنطقة.